编按
“身体力行”,古已有之。《淮南子·氾论训》有“圣人以身体之”,《礼记·中庸》亦言“力行近乎仁”。古人所重,不只在“知”,更在知之后的“行”——以身体感知世界,在行动中验证认知。
两千多年后,这四个字在具身智能时代有了新的现实含义:具(身),让智能拥有进入物理世界的载体;智能(体),赋予机器感知、理解与决策的能力;创新(力),推动技术突破瓶颈、建立壁垒;执(行),让这些能力最终转化为产品、交付与真实价值。
值此之际,《融资中国》推出“身体力行”具身智能专刊,将目光投向一批正在产业深处生长的未来独角兽。我们试图记录的,是一场从“知”到“行”的跨越,也是新一代机器人企业从技术走向产业的成长之路。
2024年前后,工业机器人在中国折腾了十几年,国产化率刚刚有了爬升的迹象。但市场本身很小,大部分公司并不赚钱。另一边,ChatGPT掀起的大模型浪潮已经席卷了一年多,行业里不少人开始琢磨同一个问题:机器人为什么总是“有身体没大脑”?硬件早就能造,可一旦离开预设好的工位和动作,机器人就变得笨手笨脚。
就是在这个节点上,千寻智能成立。
千寻的联合创始人兼首席运营官郑灵茵的视角中,她更在意机器人能不能真的稳定干活,而不是能不能拍出一条好看的演示视频。
技术路线上,千寻没有一上来就扑向最难的家庭场景,走的是先工业、再商服、后家庭的台阶。
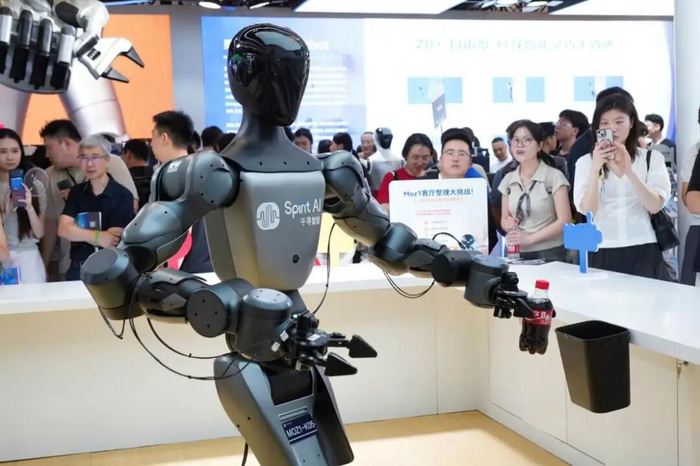
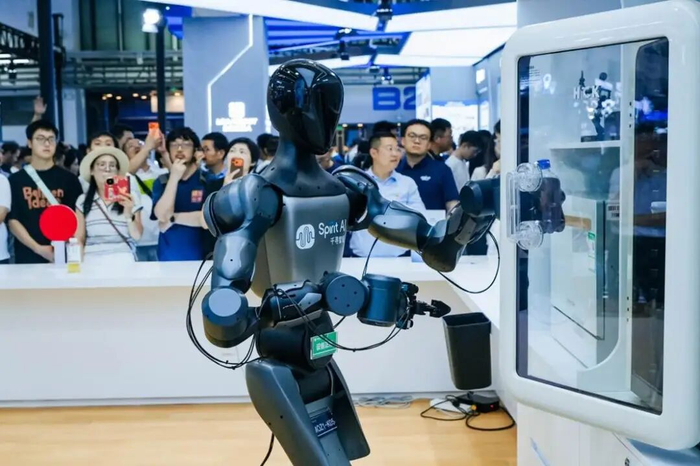
第一步把重点资源放在工业、零售、物流等场景,人形机器人Moz1的考核就一条:能不能在真实产线上长时间、少人管地把装配、搬运这类基础工位干稳。
等这一步的核心能力站住脚,同时通过Moz2探索更开放、需要与人交互的商服场景,并逐步迁移复用已验证的基座模型和数据能力。
支撑这套打法的核心,是一套“通用具身大脑”,同一套基座模型换个场景,只需要针对硬件和落地方案做微调,而不是每个客户重新定制一遍。
这套逻辑在模型层面也有对应的成绩单。
2025年3月,千寻发布Spirit v1模型抢先版,机器人能完成叠衣服这类长程复杂任务。2026年1月,Spirit v1.5开源,并在RoboChallenge真机评测中取得领先成绩。此后,Spirit v1.6在RoboArena第三方评测中取得阶段性成绩。公司更关注的是模型在真实场景中的长期表现,以及评测能力能否持续转化为稳定的作业能力。
模型每跃迁一次,伴随着更多人相信。
红杉中国,云锋基金、P7,达晨财智,华为哈勃,京东,柏睿资本等诸多市场化投资机构和产业投资人都选择投出信任票。
一个关键问题是:什么时候算真正跨过商业化拐点?
郑灵茵认为,单看出货量或复购率都靠不住,得两件事同时成立:单位任务的全周期综合成本低于人工,同时具备规模化稳定复现的能力,能在大量同类场景批量复制,客户还愿意持续复购。
对千寻来说,具身智能的答案很简单:技术优先,落地为要。
以下为采访实录,以飨读者:
《本刊》:什么样的工作最适合机器人率先替代?
郑灵茵:在我看来,最适合机器人率先承接的工作,普遍具备三类核心特征。第一类是重复性强、规则边界清晰的工作,例如工业产线上的固定装配、物料搬运等工位,动作标准化程度高,易于通过模型训练实现稳定复现,价值落地路径最为直接。第二类是高负荷、高危或环境条件受限的岗位,比如高压、高尘、需长时间持续劳作的场景,这类岗位招工难度大、人员疲劳易引发误差,机器人的补位价值最为突出。第三类是长时序、低创意密度的基础服务类工作,例如商超巡检、基础分拣等,流程相对固定,无需复杂的人际判断与灵活决策。
我们始终认为,机器人的核心价值不是“替代人”,而是将人从重复、枯燥、高风险的劳动中解放出来,转向更具创造性的工作。
《本刊》:客户购买机器人,真正购买的是设备,还是劳动能力和生产效率?
郑灵茵:对客户而言,硬件设备始终只是载体,真正采购的核心是可稳定交付的生产能力与效率增益。如果机器人仅作为现场陈设的设备,无法稳定完成任务、创造实际价值,即便价格再低,对客户也不具备实际意义。
以工业产线场景为例,客户引入机器人,本质上是采购一份“可长时间稳定输出的工位劳动能力”,核心诉求是提升产线节拍稳定性、降低人为误差、填补人力缺口;在商服场景,客户采购的是标准化的服务交付能力,平抑基础服务环节的人力波动。
这也是我们始终坚持“能干活才是核心”的原因。千寻从不将硬件本身作为最终产品,而是将模型、硬件、场景协同打磨形成的稳定作业能力,作为交付客户的核心价值。
《本刊》:一个场景成立的关键指标究竟是售价、回本周期、人工替代率还是设备利用率?
郑灵茵:这个问题很难有单一标准答案,还是需要结合发展阶段分阶段判断,但所有商业指标的核心前提,永远是机器人能否稳定创造价值。在场景验证初期,最关键的指标既不是价格,也不是理论回本周期,而是任务完成率与作业稳定性——若不具备稳定的作业能力,再低的价格、再理想的回本测算,都只是空中楼阁。
当场景完成验证、进入规模化推广阶段,回本周期、设备利用率、人工替代效率才会成为核心考量维度。但即便到这一阶段,也不能脱离稳定性空谈成本,更不能为了冲数据牺牲可靠性。
对千寻而言,判断一个场景能否成立,首要标准是机器人能否长期、低干预地稳定作业。这是所有商业价值的基础前提,脱离这一前提,其他指标都不成立。
《本刊》:项目制交付如何走向标准化产品?
郑灵茵:项目制是具身智能落地早期的必经阶段,核心价值在于摸透真实场景中的痛点、需求边界与隐性问题。但如果长期停留在纯定制化的项目制模式,不仅效率偏低,且难以规模化复制,难以支撑企业长期发展。
从项目制走向标准化产品,核心路径是通用能力沉淀 + 场景轻量化适配。千寻的思路是,先通过标杆项目,将底层模型能力、硬件接口、部署流程、运维标准全部打磨成熟,抽象为可复用的标准化模块;面对同类型新场景时,仅需做少量场景化适配,而非每个项目从零开始定制。
其中,通用具身大脑是标准化的核心基础。同一套基座模型可适配不同场景,仅需对硬件与落地方案做针对性微调,既能保障落地效果,又能逐步摆脱纯定制化的低效率,稳步向标准化产品过渡。
《本刊》:一家公司应该不断增加场景,还是把一个垂直场景做透?
郑灵茵:在我们看来,这并非非此即彼的选择题,场景拓展的节奏必须与自身技术能力的成熟度相匹配。如果底层能力尚未跑通便盲目横向扩张,每个场景都浅尝辄止,最终只能产出一批观赏性 Demo,无法形成真正的落地壁垒;但如果长期固守单一垂直场景,模型的通用泛化能力得不到充分验证,也会错失产业发展窗口。
千寻走的是阶梯式拓展路线,与我们“先工业、再商服、后家庭”的三步走战略高度契合。发展初期我们集中资源主攻工业场景,以 Moz1 为载体跑通模型、硬件、数据、场景的完整闭环,将基础操作、抗扰动、工程化交付这套核心能力打磨扎实。在此基础上,我们逐步向商服场景延伸,以 Moz2 为核心载体,针对性适配开放环境与人机交互需求,将工业场景验证过的基座模型能力、数据闭环体系低成本迁移复用,每一步拓展都踩在能力成熟的节点上。
《本刊》:机器人租赁、RaaS、按工作量收费等模式会不会比一次性卖设备更适合行业早期?
郑灵茵:行业早期技术仍处于快速迭代阶段,客户对机器人的落地效果与稳定性普遍持观望态度,租赁、RaaS、按工作量收费这类灵活付费模式,确实更适配当前发展阶段。对客户而言,这类模式降低了试错门槛与前期投入风险,也更易与实际产出价值绑定,合作接受度更高。
对企业而言,这类模式也能推动我们更深入地扎根场景,持续获取真实作业数据,反哺模型迭代,形成正向循环。但需要明确的是,这是阶段性产物,并非行业的终局模式。当产品技术成熟、标准化程度提升之后,一次性销售加配套服务的模式会逐步并行,成为主流形态。
商业模式没有绝对的优劣,核心是匹配行业发展阶段,兼顾客户价值与企业长期健康发展。
《本刊》:什么才算具身智能真正跨过商业化拐点:出货量、复购率、毛利率,还是单位任务成本低于人工?
郑灵茵:单一指标都不足以定义真正的商业化拐点,核心要看两个维度是否同时成立。第一是单位任务的全周期综合成本低于人工,这里的成本不只是设备售价,还涵盖运维、能耗、部署等全周期成本;第二是具备规模化稳定复现的能力,并非仅在单个试点场景跑通,而是能在大量同类型场景批量复制,且客户具备持续复购意愿。
仅看出货量没有意义,靠低价补贴冲出来的出货量,不具备商业可持续性;仅看复购率也不够,小众场景的高复购支撑不起行业规模化。只有当机器人在主流通用场景中,成本相对人工具备优势,同时能实现稳定批量交付,才是真正跨过了商业化拐点。目前行业整体仍在向这一目标稳步靠近。
《本刊》:您认为具身智能行业目前处于什么阶段?距离真正的规模化商业化还有多远?
郑灵茵:整体来看,行业目前正处于从技术验证走向工程化落地的关键过渡阶段。前几年行业更多集中在实验室做 Demo、比拼榜单性能,如今头部企业纷纷走进真实产业场景,沉下心解决稳定性、工程化、泛化性等落地难题,这是非常重要的产业转向。
关于规模化节奏,工业等需求相对明确、环境相对可控的B端场景有望率先推进规模化应用,商服场景将随着技术和产品成熟逐步拓展。家庭场景高度非结构化,对安全性、成本和综合智能能力的要求更高,仍需较长时间持续打磨。
行业发展有其客观规律,无法急于求成,一步一步夯实技术底座,远比盲目追求速度更重要。
《本刊》:在这轮具身智能浪潮中,中国企业的独特优势是什么?是供应链、数据、场景还是成本?
郑灵茵:中国企业的优势并非单点突出,而是供应链、场景、人才、数据多重优势叠加形成的体系化竞争力。首先,中国拥有全球最完整的机器人产业链供应链,硬件迭代速度快、成本可控,能够支撑企业快速完成硬件验证与产品迭代。其次,中国制造业、服务业体量庞大,场景丰富多元,为技术落地提供了充足的试验田与应用空间。
再者,我们拥有规模庞大的工程师队伍,技术迭代响应快、落地效率高;同时,丰富的真实场景也带来了海量真实世界数据,为模型训练提供了核心燃料。这些优势叠加在一起,让中国企业在具身智能这场全球竞赛中具备极强的竞争力,完全有机会走出一条自主可控的技术路线。
《本刊》:资本大量涌入,估值快速攀升。您如何看待当前行业的热度?是否存在泡沫?什么样的公司会在这轮洗牌中活下来?
郑灵茵:资本大量涌入,本质上是市场认可了具身智能的长期价值,是行业发展的催化剂,能够帮助企业加快技术研发与场景落地节奏。但热度之下难免伴随泡沫,部分停留在概念、Demo 层面的企业,其估值与实际创造价值的能力存在一定脱节。
行业最终会回归价值本质,洗牌是必然趋势。能够穿越周期活下来的企业,一定是真正沉下心打磨闭环能力、能落地创造真实价值的公司:具备自研的核心模型能力,拥有真实的场景落地实践,建成数据回流的自我迭代体系,而非依靠堆砌硬件样机、炒作概念讲故事。
对千寻来说,我们始终坚持技术优先、落地为要,不追逐短期热度,将精力集中在打磨核心能力上。在硬科技赛道,走得稳永远比走得快更重要。
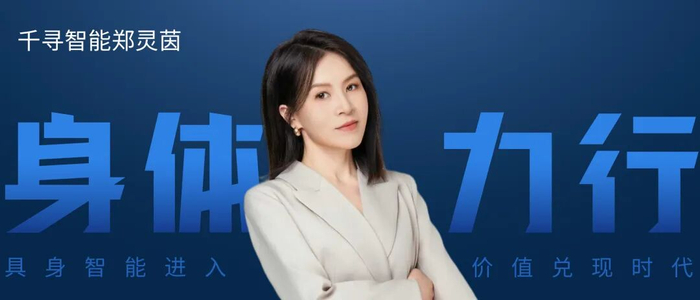
(头图人物:千寻联合创始人兼首席运营官郑灵茵)