
美国正在进行一场规模空前的 AI 基础设施投资。
从数据中心、服务器到电力和网络设施,这轮建设正在成为美国历史上占经济比重最高的基础设施投资浪潮之一。

2026 年 9 月 23 日,布鲁金斯学会发布的经济学家 Stijn Van Nieuwerburgh 最新研究预计,2025 年至 2032 年,美国数据中心、电力系统、网络基础设施、专用芯片及其他 AI 相关设备的累计投资可能达到 10.3 万亿美元,平均每年相当于美国 GDP 的 3.63%。
按照这一口径,其投资强度将超过美国过去的运河、铁路、电气化、高速公路和通信基础设施建设浪潮。
据《华尔街日报》援引高盛最新估算,2026 年美国 AI 相关投资可能达到 GDP 的 1.9%。高盛随后公开的另一组估算则为 1.8%,并预计这一比例在 2027 年和 2028 年进一步升至 2.5% 和 2.8%。
10.3 万亿美元仍然只是预测,最终实际投资规模可能低于这一数字。
但今年已经出现的变化表明,AI 基建不再只是科技行业内部的资本开支,它正在重新分配美国的资金、电力、土地和劳动力。
首先受到影响的是建筑业。

美国商务部数据显示,今年前 7 个月,经季节调整后的私人数据中心建设支出达到 370 亿美元,比去年同期增加约 90 亿美元。
同期,住宅、公寓、购物中心等其他私人建筑项目支出合计比去年减少约 460 亿美元。
在整体建筑市场走弱的情况下,数据中心成为少数仍在快速扩张的领域,但大规模项目集中上马,也开始争夺有限的电力、土地和建筑工人。
美国里士满联储近期表示,数据中心建设已经对部分地区的劳动力供应形成压力。
更直接的影响来自电力竞争。
去年,密西西比州曾竞争一个铝冶炼厂项目,预计能够创造约 1000 个长期岗位。但靠近维克斯堡的一处候选地点随后宣布建设数据中心,占用了当地可供新增工业项目使用的电力资源。
最终,这座铝冶炼厂选择落户俄克拉何马州。
工业选址顾问 Didi Caldwell 表示,在部分地区,数据中心正在推高土地成本,同时挤压传统制造业能够获得的土地和电力资源。
这场建设浪潮背后,是科技巨头前所未有的资本开支。

FactSet 汇总的分析师预测显示,Alphabet、Amazon、Meta、Microsoft 和 Oracle 五家大型科技企业,在截至 2029 年的 4 年内,资本支出合计可能达到 4.2 万亿美元。
其中,越来越多的投资开始依赖债务融资。
Stijn Van Nieuwerburgh 指出,一些科技企业会通过合资企业、特殊目的实体、私人信贷、证券化、租赁承诺和贷款担保等方式进行表外融资,而这类交易通常缺乏充分公开披露。
这使市场更难判断整个 AI 基建扩张背后的真实金融风险。
布鲁金斯的研究同时强调,目前还不能认定 AI 基础设施已经构成与过去信贷泡沫类似的系统性风险。更值得关注的是,越来越多的融资转向表外结构后,相关风险可能在经济下行前难以及时被发现。
风险的关键仍然在于,这些数据中心未来能否产生足够的 AI 收入,覆盖建设成本和债务。
如果 AI 需求和收入增长低于预期,压力可能从科技企业和数据中心运营商向银行、私人信贷机构等金融领域传导。
与此同时,巨额投资正在迅速改变美国就业市场。
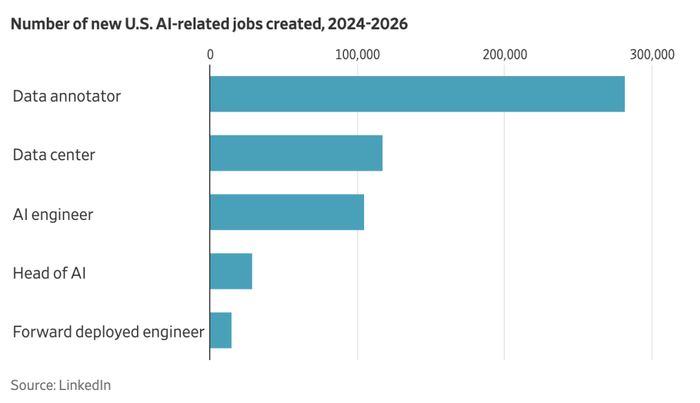
LinkedIn 估算,2023 年至 2026 年迄今,AI 已经在美国带来超过 75 万个新增岗位。
AI 相关职位的薪资中位数约为 18 万美元,而 LinkedIn 全部职位的薪资中位数约为 8 万美元。
新增岗位中,数据标注、AI 工程师等白领职位占据多数,但数据中心本身也在大量创造蓝领工作。
自 2024 年初以来,美国数据中心已经新增约 11.7 万个岗位,这一数字还没有计算建设阶段产生的大量建筑岗位。
华盛顿特区就是一个典型例子。
当地加入工会的电工人数近年来已经从约 9000 人增加至 1.75 万人。
23 岁的 Kwaku Afriyie 大学主修网络安全,毕业后曾从事入门级 IT 工作。由于担心 AI 对初级 IT 岗位产生冲击,他去年转行成为电工,目前参与数据中心设备组装,学徒阶段时薪约为 30 美元。
28 岁的 Tyler Beam 过去两年大部分时间都在参与数据中心建设,最近时薪达到 62 美元,加班费另算,一周通常工作约 58 个小时。
高工资又进一步转化为消费。
Beam 最近购买了一辆 GMC Yukon,并开始寻找准备购买的住房。
类似的财富效应也正在硅谷出现。
截至今年第二季度,美国股票和共同基金持有规模达到 63 万亿美元,接近 2022 年底的两倍。
AI 热潮推动科技股上涨,使大量财富集中流向持有较多股票资产的人群,并进一步支撑高端消费和房地产需求。
美国整体住宅销售已经连续 4 年低迷,但硅谷豪宅市场却异常活跃。
房地产经纪人 Ken DeLeon 最近挂牌出售一套 5 居室住宅,要价 990 万美元,最终收到 7 份报价,并在两周内以超过 1300 万美元的价格进入成交程序。
最终买家是一名 AI 创业者。
但同一轮投资也在推高美国经济的成本。

数据中心需要大量服务器、存储设备和芯片,其中内存芯片等产品已经出现供应紧张。
今年 8 月,美国进口商支付的计算机、外围设备和半导体价格同比上涨约 20%。
这些成本正在向智能手机、游戏机等消费电子产品传导,并增加商品价格压力。
数据中心对劳动力和电力的争夺,同样开始影响工资和能源价格。
芝加哥联储主席 Austan Goolsbee 此前警告,数据中心投资正在推高相关行业工资。
今年 5 月 22 日正式就任美联储主席的 Kevin Warsh 还提到,大型科技企业为 AI 基础设施进行的大规模借贷,是长期利率保持高位的因素之一。长期利率上升,又进一步增加了美国居民的住房融资成本。(美联储)
在数据中心密集建设的地区,用电需求快速增长,部分地区居民和企业的电费也已经上涨。
这轮 AI 热潮真正特殊的地方,并不只是投资规模大。
从建筑、电力到就业、资本市场和金融体系,美国越来越多的经济资源正在围绕 AI 基础设施重新配置。
10.3 万亿美元最终是否会全部落地尚不确定,但美国经济对这场 AI 建设浪潮的依赖已经达到历史上罕见的程度。
未来真正需要验证的,是如此庞大的资本投入能否转化为足够的生产力和收入,支撑数据中心、电力、芯片和网络基础设施持续扩张。
美国正在进行的,已经不只是一轮科技行业投资,而是一场规模罕见的经济押注。
云头条声明:如以上内容有误或侵犯到你公司、机构、单位或个人权益,请联系我们说明理由,我们会配合,无条件删除处理。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
