
文 / 现代物流报记者 马敬泽
在打起折扣店“主意”后,各大电商零售巨头的扩张步伐明显加快。
5月15日,盒马旗下折扣超市品牌“超盒算NB”正式入驻安徽合肥,3家门店正式对外营业。同在5月上旬,超盒算NB还陆续在江苏宿迁、浙江台州开出8家新店,在浙江新增5家门店,截至目前,单月开设门店数已达到16家。

超盒算NB的高速扩张,被外界认为是对美团旗下自营超市“快乐猴”加速布局的回应。据“快乐猴”小红书官方账号,该品牌于5月在浙江开出2家新店,于4月在北京、河北廊坊、广东佛山、浙江湖州等地开出8家新店,覆盖华北、长三角等区域。“低价”亦是该品牌主要定位。
除阿里、美团这样的电商巨头外,德国平价超市奥乐齐等传统零售企业和鸣鸣很忙、万辰集团等头部零食品牌也纷纷押注全品类折扣店,为原本并不平静的折扣店市场再添“波澜”。
折扣店的风向变了
同为零售行业,电商企业和零食企业入局折扣店领域的目的和路径也各不相同。
艾媒咨询首席分析师张毅在接受《现代物流报》记者采访时表示,对阿里、美团这样的电商企业而言,布局线下折扣店的主要动机是拓展商品销货渠道,抢占下沉市场与社区,与中高端超市双向发力,挤压同行线下份额,巩固自身在零售领域的主导地位。
北京交通大学经济管理学院物流管理系副教授李琳向《现代物流报》记者表示,在线上流量红利逐渐消退的背景下,电商企业对线下零售的布局能够充分挖掘其消费潜力,分散单一渠道带来的经营风险。
同时,传统线上零售依赖中心仓、前置仓,履约成本较高。而线下折扣店本身就可以作为前置仓延伸线上零售、即时配送能力,帮助企业消化库存、处理尾货,从而优化供应链整体效率,降低平均履约成本。
对于以零食量贩起家的企业而言,目的就更加单纯:越来越“卷”的零食行业已逐渐到达瓶颈期,难以支撑这些企业的快速增长。
中信证券研报显示,2025年,我国量贩零食行业门店同比增长超30%至5.6万家,由于门店快速加密,2025年上半年,头部量贩零食企业同店销售下滑较多;灼识咨询数据显示,2024年量贩零食行业鸣鸣很忙和万辰集团两大巨头(CR2)市占率达75.1%,2025年CR2门店数约4万家。
值得注意的是,根据两家企业公布的年度财报,鸣鸣很忙2025年净增加门店数相比2024年减少约250家;万辰集团2025年净增加门店数相比2024年大幅减少超5000家。
因此,万辰集团于今年试水,截至今年5月已拥有10家门店的折扣超市品牌“惠省嘉”,被定位为“开在社区边上”,涵盖水果蔬菜、粮油米面、酒水饮料等全品类。鸣鸣很忙也于2025年2月正式推出旗下“赵一鸣省钱超市”,向百货日化、生鲜短保领域“进军”。
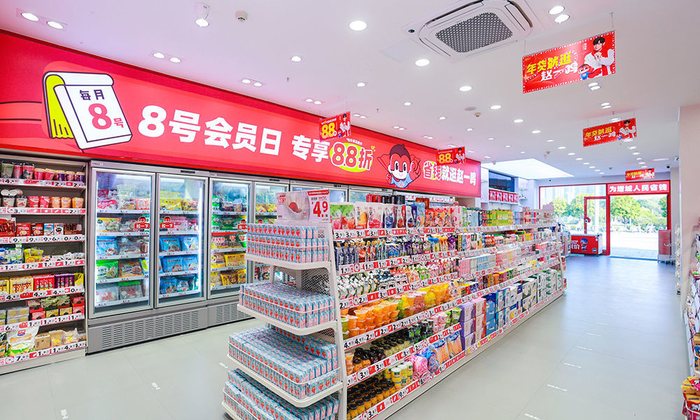
(图源:鸣鸣很忙官网)
另外,无论是电商还是量贩零食企业,其布局的方向都是开发自身品牌、从源头把控成本的“硬折扣”,而非承接品牌供应商临期商品,对接上游“清库存”需求和下游“低价”需求赚取价差的“软折扣”。
究其原因,后者的商业模式,从长期来看难以持续:由于依赖临期商品,“软折扣”店的货源往往并不稳定,这种情况会随着商业版图的扩大进一步显现。越来越多竞争者的涌入,也会让这些品牌对上游供应商的议价能力变弱,“低价”的核心竞争力受到打击。
实际上,以好特卖、嗨特购为代表的“软折扣”品牌曾有一段发展“黄金期”。从2021年到2024年,好特卖门店从几十家猛增至接近千家,嗨特购门店数量也扩展至接近500家。民生证券研究所的研报显示,“软折扣”零售模式的毛利率约为25%~30%。而“硬折扣”毛利率往往在15%左右。从短期来看,“软折扣”的盈利能力相对更强。
然而,从2025年开始,好特卖的门店扩张到达瓶颈。极海品牌监测数据显示,2025年,好特卖门店数量为954家,相比2024年的960家不升反降,其SKU已逐渐从单纯零食扩展到日化、美妆、潮玩。曾提到“冲击千店”目标的嗨特购自2024年宣布门店数量达472家后,未再公布相关信息。
“阿里、美团、鸣鸣很忙等企业在‘硬折扣’布局上不依赖临期商品,资金、货源等方面全面占优。从长期来看,‘硬折扣’门店的加速增长,零食市场竞争的进一步加剧都将对‘软折扣’品牌构成更大冲击。”张毅说。
供应链是关键“护城河”
头部企业押注折扣店并非没有道理,华西证券测算显示,中国“硬折扣”市场规模可达万亿元级别,当前渗透率仅8%,远低于德国的42%和日本的31%。
那么,在这些入局“硬折扣”店的“玩家”中,谁更容易脱颖而出?要回答这一问题,必须讲清“折扣”背后的原理。
张毅指出,“硬折扣”的核心是通过全链路供应链效率提升来实现的可持续低价。一方面,企业可通过大规模集中采购、直接对接工厂定制专供商品等方式形成更强的上游议价权,并省去多层经销商环节。另一方面,依托自身仓储网络和前置仓体系,企业能够开展全域调度,实现商品从仓库直达门店的短链配送,降低运输、库存等物流成本。
另外,电商企业自带的互联网属性,使其供应链建设中的数字化水平更高。线上线下相结合的模式,也让这些企业在需求预测和响应、购物体验、售后服务等方面“快人一步”。
这也正是盒马超盒算NB等品牌的优势所在。记者了解到,依托超盒算NB华东成熟供应链体系,合肥三店在开业初期即实现了与江浙沪门店同等水平的商品履约能力。超盒算NB还正在合肥建设具备常温、冷藏、冷冻三大温区的综合仓储设施,为提升生鲜短保商品周转效率奠定基础。
美团快乐猴则采用动态定价机制及近无人化操作,依托美团即时零售运力网络实现“线上比价+线下提货”的模式,兼具线下购物与线上订单即时履约前置仓功能。
在超盒算NB合肥门店中,盒马自有品牌占比超过60%,覆盖零食、粮油、日化等多个品类,价格较同类品牌低20%~30%。超盒算NB还为门店定下“SKU不能超过1500个”“价格必须比竞争对手低20%”两个要求。在快乐猴杭州首个门店,自有品牌占比约30%。

张毅认为,在各大品牌角逐“硬折扣”的竞争中,电商巨头整体优势更大,这些企业具备庞大的资金体量和线上流量,拥有覆盖全国的仓储物流网络和前置仓体系,在扩张速度更快的同时“脚步也更稳”。相比之下,切入全品类线下店的零食企业虽也具备自营品牌、自建供应链和线下运营能力,但在多领域商品采购上势必存在一定短板。
他同时强调,折扣零售的本质是效率之争,高效稳定的供应链体系是企业生存的根本,决定了商品的采购成本和配送效率。在此基础上,数字化选品、选址、库存周转能力也是重要因素。
“虽然判定哪家企业会赢得市场还为时尚早,但可以确定的是,在这场围绕‘低价’展开的竞争中,供应链能力无疑是企业赢得主动权最重要的‘护城河’。”张毅说。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
